


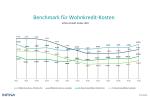
Die nackten Zahlen zuerst. 4,328 Prozent nominell kostet laut Infina Kredit Index (IKI) ein Wohnkredit über 100.000 Euro mit 25 Jahren Laufzeit und 20 Jahren Fixzins, Stichtag 1. Oktober. Im Juli waren es 3,941 Prozent. Die Monatsrate stieg damit von 542,07 auf 564,36 Euro, effektiv liegt der Zins bei 4,90 Prozent. Variabel kostet derselbe Kredit 3,660 Prozent, nach 3,400 Prozent im Juli.
Rund 22 Euro mehr im Monat je 100.000 Euro, rund 267 Euro im Jahr. Bei 300.000 Euro sind es rund 67 Euro im Monat. Das klingt nach wenig. Es ist aber der stärkste Quartalsanstieg beim 20-jährigen Fixzins in der Reihe, die der Index seit Oktober 2023 abbildet.
Das Geld wird teurer
Die Gründe liegen nicht in Österreich. Die Inflation im Euroraum zog laut Index von 3,2 Prozent im August auf 3,8 Prozent im September an, Energie verteuerte sich um 18,9 Prozent. EZB und Fed haben im September um je 25 Basispunkte erhöht, der Einlagezins liegt bei 2,50 Prozent. Der 3-Monats-Euribor stieg bis 1. Oktober um 27,7 Basispunkte auf 2,589 Prozent.
„Während die Inflationsrisken hoch bleiben, zeigt sich die Konjunktur bislang überraschend widerstandsfähig“, so Pablo Viveros, Leiter Bankenvertrieb bei Infina. Als Treiber nennt er zwei: „Der Energiepreisschock und der enorme Kapitalbedarf von Staaten und Unternehmen, insbesondere im KI-Sektor“. Die Zahlen dazu stehen im Index: Zehnjährige Staatsanleihen rentierten binnen eines Jahres in Deutschland mit 3,5 statt 2,7 Prozent, in Frankreich mit 4,9 statt 3,5 Prozent, in den USA mit 5,3 statt 4,1 Prozent.
Anders gesagt: Der Wohnkredit in Graz konkurriert mit dem Rechenzentrum in den USA.
Die Marge gibt nach
Bemerkenswert ist, was die Banken nicht weitergeben. Der 20-jährige EUR-Swap stieg im dritten Quartal von 3,149 auf 3,648 Prozent, also um fast 50 Basispunkte. Der Fixzins für KundInnen legte nur um 38,7 Basispunkte zu. Der durchschnittliche Bankaufschlag liegt laut Index bei 1,071 Prozentpunkten, mit einer Spanne von 0,80 bis 1,25. Anfang 2024 waren es noch 1,194 Prozentpunkte.
Seit dem Frühjahr 2025 sinkt der Aufschlag fast Quartal für Quartal. Die Banken wollen das Geschäft – und bezahlen dafür mit der Marge.
Der Abstand zwischen 20 Jahren fix und variabel liegt bei 0,668 Prozentpunkten, nach 0,541 im Juli. Wer variabel finanziert, spart heute also rund zwei Drittel Prozentpunkte – und trägt dafür das Risiko eines Euribor, den Econforecasting bis Ende 2027 bei rund 3,41 Prozent sieht.
Aktionszinsen: Ab 3,10 Prozent – auf fünf Jahre
„Auch Fixzinsbindungen haben sich verteuert“, sagt Viveros: „Einzelne Banken bieten aber bei kurzen und mittleren Fixzinslaufzeiten weiterhin attraktive Aktionszinssätze.“ Infina listet für gute Bonität mit Stand 19. Oktober: 3,10 Prozent für fünf Jahre fix österreichweit, 3,50 Prozent für zehn Jahre in Wien und Tirol, 3,65 Prozent in Oberösterreich, ab 3,75 Prozent für zwölf Jahre in Salzburg und 3,79 Prozent für zwölfeinhalb Jahre in Wien und Niederösterreich. Welche Banken das sind, nennt der Index nicht.
„Wir sehen allerdings, dass sich die Konditionen der Banken in Österreich regional erheblich unterscheiden“, so Viveros. „Selbst innerhalb desselben Bankenverbunds beobachten wir derzeit Zinsunterschiede, wie wir sie nur selten erlebt haben.“
Der Abstand zum Index ist beachtlich: 3,10 Prozent für fünf Jahre gegen 4,328 Prozent für 20 Jahre. Nur ist ein Fünf-Jahres-Fixzins eine Absicherung auf Zeit. Wer heute günstig einsteigt, verschiebt die Zinsfrage ins Jahr 2031.
Leistbarkeit: Über der Marke
Die eigentliche Nachricht steht im Leistbarkeitsindex. Die Schuldendienstquote, also der Anteil der Rate am Nettoeinkommen eines Zweiverdiener-Haushalts, stieg laut Infina-Schnellschätzung im dritten Quartal auf 41,0 Prozent, nach 38,6 Prozent Ende 2025. In Wien sind es 37,1 Prozent. Im ersten Quartal waren es laut Infina-Grafik österreichweit 38,7 Prozent, im zweiten 39,3 Prozent. Damit werde „die aus den Kreditvergabestandards abgeleitete 40-%-Orientierungsmarke im österreichweiten Durchschnitt bereits überschritten“, heißt es im Index.
Zur Einordnung: Gerechnet wird mit einem Kredit von 250.000 Euro im Basisjahr 2015, angepasst an den Wohnimmobilienpreisindex der OeNB. Heute sind das rund 411.000 Euro in Österreich und rund 371.000 Euro in Wien, also um 64 bzw. 48 Prozent mehr. Die Rate ist eine Mischung aus fix und variabel zu gleichen Teilen. Die 40 Prozent sind der Richtwert der FMA für den einzelnen Kredit, kein Grenzwert für den Durchschnitt.
Zur Relativierung gehört auch der Blick zurück: 2023 lag die Quote laut derselben Reihe bei 48,0 Prozent, 2022 bei 43,2 und 2024 bei 42,4 Prozent. Vor 2021 bewegte sie sich um die 30 Prozent. Neu ist die Marke also nicht – neu ist, dass sie nach zwei Jahren Entspannung wieder fällt.
Ein Modell also, kein Kreditbestand. Aber eines, das wieder in die falsche Richtung zeigt. Laut Wohnimmobilienpreisindex der OeNB, den der Index zitiert, stiegen die Preise im zweiten Quartal im Jahresvergleich um 3,6 Prozent, nach 2,4 Prozent im ersten.
Die Nachfrage hält – vorerst
Die Banken vergeben trotzdem mehr. Laut OeNB-Daten im Index flossen von Jänner bis August 12,02 Milliarden Euro an neuen Wohnbaukrediten an private Haushalte, um 10,4 Prozent mehr als im Vorjahreszeitraum. 2025 waren es 16,69 Milliarden Euro, 2024 nur 11,33 Milliarden.
Die Monatswerte erzählen eine andere Geschichte. Im Juni waren es 2,02 Milliarden Euro, im Juli 1,32 und im August 1,22 Milliarden. Der Juni war der letzte Monat mit der Befreiung von der Grundbuchsgebühr. Was danach kommt, ist der Markt ohne Sondereffekt.
Gebaut wird weniger
Am Angebot ändert das wenig. Laut Index, der sich auf den Neubaubericht der WKO stützt, sank die Zahl der Baugenehmigungen für Wohngebäude mit mindestens drei Wohnungen von 3.124 im Jahr 2021 auf 1.431 im Jahr 2025. Im zweiten Quartal 2026 wurden 3.821 Wohnungen bewilligt, nach 5.199 im Vorjahresquartal. Bei den Fertigstellungen erwartet der Bericht heuer rund 30.900 Wohnungen und 2027 rund 25.000. Der Höchststand lag 2022 bei 46.500.
Was heute nicht bewilligt wird, fehlt in zwei Jahren am Markt. Und taucht dann im Leistbarkeitsindex wieder auf.
Prognose 2027: Die Zinsen steigen weiter
Steigen die Kreditzinsen in Österreich weiter? Laut Infina ja. Für Ende 2027 erwartet Infina beim variablen Kredit 4,35 bis 4,45 Prozent, bei einem längerfristig über 3,50 Prozent liegenden Euribor auch mehr als 4,50 Prozent. Beim 20-jährigen Fixzins hält der Index 4,90 bis 5,10 Prozent für möglich, wenn der Swap auf 4,20 bis 4,40 Prozent steigt. Die EZB-Sitzung am 29. Oktober ist der nächste Prüfstein.
„Für Kreditnehmer bleibt damit das Risiko weiter steigender Finanzierungskosten bestehen“, fasst Viveros zusammen.
Unterm Strich: Die 40-Prozent-Marke ist wieder gefallen, bevor die Zinsen ihren Gipfel erreicht haben.
Infina Kredit Index 10/2026 im Überblick (Stand 1. Oktober 2026)
20 Jahre fix: 4,328 Prozent nominell, 4,90 Prozent effektiv, Rate 564,36 Euro je 100.000 Euro (Juli: 3,941 Prozent, 542,07 Euro)
15 Jahre fix: 4,336 Prozent, 10 Jahre fix: 4,21 Prozent
variabel: 3,660 Prozent, Rate 526,22 Euro (Juli: 3,400 Prozent)
3-Monats-Euribor: 2,589 Prozent, durchschnittlicher Bankaufschlag: 1,071 Prozentpunkte
Aktionszinsen ab 3,10 Prozent (fünf Jahre fix, Stand 19. Oktober)
Schuldendienstquote (Modell): 41,0 Prozent Österreich, 37,1 Prozent Wien
Prognose Ende 2027: variabel 4,35 bis 4,45 Prozent, 20 Jahre fix 4,90 bis 5,10 Prozent
Datenquelle: Infina Kredit Index (IKI) 10/2026, Stand 1. Oktober 2026, Aktionszinssätze Stand 19. Oktober 2026. Basis: Durchschnittswerte von 12 regionalen und überregionalen Kreditinstituten, Kredit 100.000 Euro, 25 Jahre Laufzeit, Neubau, gute Bonität, Beleihung höchstens 80 Prozent, ohne Wohnbauförderung.
Gerhard Popp, Redakteur · immobilien-redaktion.com (Herausgeber: Walter Senk)