


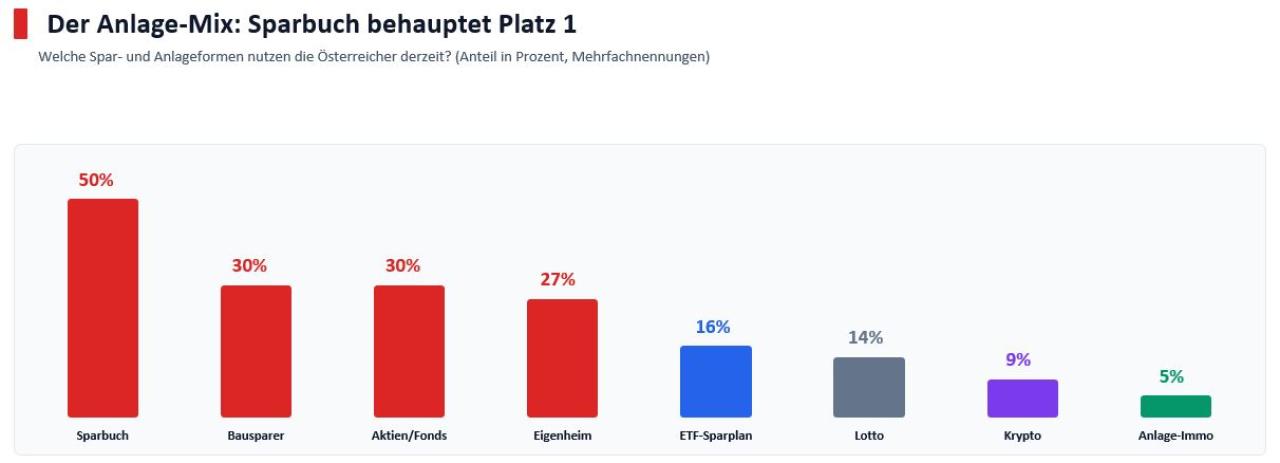
Lottospielen als Zukunftsvorsorge. 14 Prozent der Befragten geben genau das an.
Die Zahlen stammen aus einer Integral-Erhebung im Auftrag der IMMOBILIENRENDITE AG, für die im September 2026 insgesamt 1.000 Personen online befragt wurden. Grundsätzlich wollen fast alle vorsorgen: Nur für fünf Prozent sind Investments kein Thema. Zwischen Wollen und Können liegt aber eine Lücke.
Ein Viertel in der Schieflage
19 Prozent kommen nach eigenen Angaben monatlich kaum über die Runden und können daher nicht vorsorgen. Weitere sechs Prozent leben bereits teilweise von ihren Ersparnissen, laut Umfrage vor allem in Niederösterreich und im Burgenland. Laut Aussendung ergibt das ein Viertel der Befragten in finanzieller Schieflage. Außerdem halten 19 Prozent Erspartes bewusst zurück, 13 Prozent haben gar nichts angespart oder investiert.
Wird es eng, ist Selbsthilfe die Devise. 37 Prozent würden zuerst die Ausgaben reduzieren, 21 Prozent auf Erspartes oder die Vorsorge zurückgreifen. 18 Prozent hoffen im Notfall auf die Eltern, vor allem Jüngere und Menschen mit Matura- oder Uniabschluss. Zehn Prozent würden zur Bank gehen, sieben Prozent zum Partner oder zur Partnerin, besonders häufig Frauen.
Auch gesamtwirtschaftlich wird weniger gespart. Die Sparquote der privaten Haushalte sank laut Statistik Austria 2025 auf 10,0 Prozent (vorläufig), nach 11,7 Prozent im Jahr davor. Das real verfügbare Einkommen ging laut Erstmeldung um 1,6 Prozent zurück.
Der Westen hält dem Sparbuch die Treue
Trotzdem sparen oder investieren 51 Prozent weiter, zwölf Prozent sogar mehr als früher, vor allem unter 30-Jährige, höher Gebildete sowie Menschen in Tirol und Vorarlberg. Das Sparbuch bleibt mit 50 Prozent die häufigste Anlageform, am beliebtesten ist es laut Umfrage im Westen. Dahinter folgt der Bausparvertrag mit 30 Prozent. 22 Prozent haben beides.
Auf Aktien, Fonds oder eine fondsgebundene Lebensversicherung setzen ebenfalls 30 Prozent. 16 Prozent nutzen ETFs bzw. einen ETF-Sparplan, neun Prozent Kryptowährungen.
Bei den Geldflüssen hat sich das Gewicht aber verschoben. Laut Oesterreichischer Nationalbank haben die Haushalte 2025 erneut netto mehr in Wertpapiere investiert (13,6 Milliarden Euro, ein Höchstwert) als in Einlagen (10,9 Milliarden Euro). In Spareinlagen flossen nur noch rund zwei Milliarden Euro.
Die Kluft zwischen Männern und Frauen
Männer legen ihr Geld häufiger abseits des Sparbuchs an, besonders deutlich bei ETFs (25 zu 7 Prozent) und Kryptowährungen (16 zu 3 Prozent). 26 Prozent der Männer geben an, bereits vorgesorgt zu haben und sich in Krisenzeiten selbst helfen zu können. Bei den Frauen sind es 16 Prozent.
„Wie auch diese Studie wieder zeigt, befinden sich vor allem Frauen weiterhin in finanzieller Abhängigkeit“, sagt Petra Starecek, Studienleiterin von Integral.
Die amtliche Statistik passt ins Bild. Frauen erhalten in Österreich im Schnitt 39,4 Prozent weniger Pension als Männer, der Equal Pension Day fiel heuer auf den 9. August. Eurostat, das auch Hinterbliebenen- und Privatpensionen einrechnet, kommt für 2024 auf 35,6 Prozent – Platz drei in der EU hinter Malta und den Niederlanden.
Wenig Ziegel im Portfolio
Nur 27 Prozent der Befragten haben in eine eigene Wohnung oder ein eigenes Haus investiert, vor allem Ältere, höher Gebildete und Menschen in Tirol und Vorarlberg. Fünf Prozent besitzen eine Vorsorgewohnung oder vermietete Immobilie, vier Prozent setzen auf Immobilienfonds oder -aktien, besonders in Wien.
Die 27 Prozent sind allerdings nicht mit der Eigentumsquote zu verwechseln, denn die Umfrage fragt, wer selbst investiert hat. Laut Eurostat lebten 2025 54,2 Prozent der Bevölkerung in Österreich im Eigentum. Das ist nach Deutschland der zweitniedrigste Wert in der EU, deren Schnitt bei 68,5 Prozent liegt. Auf Haushaltsebene liegt die Eigentumsquote laut einer Auswertung der Wiener Städtischen auf Basis von Daten der Statistik Austria bei 47,3 Prozent, dem tiefsten Stand seit 20 Jahren. In Wien sind es 19,3 Prozent, im Burgenland 66,5 Prozent.
Bei der Vorsorgewohnung liegen Rendite und Finanzierungskosten nah beieinander. Die Renditen erreichen laut EHL-Vorsorgewohnungsmarktbericht in Wiener Toplagen gut drei Prozent, in Randlagen, im Umland und in den Bundesländern bis zu 3,8 Prozent. EHL sieht sie damit in den meisten Fällen über den Fremdkapitalkosten. Ein neuer Wohnkredit kostete im August laut OeNB im Schnitt 3,61 Prozent, effektiv 3,97 Prozent.
„Die Politik ist schuld“
Für 38 Prozent der Befragten liegt die Schuld am mangelnden Immobilien-Investment bei der Politik, weil diese die Teuerung nicht in den Griff bekommt. 35 Prozent nennen Zukunftsangst, 33 Prozent zu hohe Baukosten. Weiters werden die Banken (28 Prozent), ausländische Investoren, „die uns etwas wegschnappen“ (19 Prozent), EU-Bankenregeln nach Basel III (elf Prozent) und die FMA (zehn Prozent) genannt.
Die Befragten liegen damit auf der Linie von Markus Augenhammer, Vorstand der Immobilienrendite AG: „Menschen mit Eigentum sind abgesichert und unabhängig. Doch die Politik tut weiterhin nichts, um die Quote für Immobilienbesitz zu erhöhen. Durch die hohe Besteuerung quer durch den Mittelstand und strenge Kreditregeln erschwert sie die Schaffung von Letzterem sogar.“
Bei den Kreditregeln lohnt sich der genaue Blick. Die KIM-Verordnung ist mit 30. Juni 2025 ausgelaufen. Seither gibt es nur noch eine Leitlinie des Finanzmarktstabilitätsgremiums (FMSG), die die FMA per Rundschreiben umsetzt. Das Volumen neuer Wohnbaukredite stieg 2025 laut OeNB auf 17 Milliarden Euro, nach 11 Milliarden im Jahr davor, bei gleichzeitig gesunkenen Kreditzinsen. Strenge Regeln gibt es also nicht mehr per Verordnung. In der Kreditvergabe der Banken wirken sie trotzdem: Laut OeNB erfüllten Ende 2025 81 Prozent der neuen Kredite die Leitlinie.
Bei den Kaufnebenkosten wird es seit dem Sommer wieder teurer. Die Befreiung von Grundbuch- und Pfandrechtseintragungsgebühr für selbst genutzte Hauptwohnsitze ist mit 30. Juni 2026 ausgelaufen. Vorsorgewohnungen waren davon nie erfasst, und die Grunderwerbsteuer von 3,5 Prozent war ohnehin nie befreit.
Auch die Baukosten steigen wieder. Der Baukostenindex für den Wohnhaus- und Siedlungsbau lag im Juli laut vorläufigen Daten der Statistik Austria um 5,2 Prozent über dem Vorjahr.
Licht am Horizont
Ein Viertel der Befragten meint, die Kaufflaute sei vorbei und Eigentum wieder attraktiv. Zumindest für jene, die es sich leisten können, wie Vorstand Mathias Mühlhofer laut Aussendung einschränkt: „Als Optimist sehe ich angesichts der 25 % Hoffnungsvollen erste Zeichen des Aufschwungs am Horizont. Das bestätigt sich auch in unserem Daily Business. Die Krise ist zwar noch nicht ganz überwunden, aber es geht endlich wieder aufwärts.“
Die Marktdaten stützen das zum Teil. Der Häuserpreisindex der Statistik Austria stieg im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum um 3,9 Prozent und erreichte den höchsten Stand seit Beginn der Reihe 2010. Die Zahl der Verbücherungen legte laut REMAX-ImmoSpiegel im ersten Halbjahr um 22,3 Prozent zu, auch durch Vorzieheffekte vor dem Ende der Gebührenbefreiung. Der Gegenwind kommt allerdings bereits: Die EZB hat den Einlagesatz heuer in zwei Schritten auf 2,50 Prozent angehoben, und REMAX erwartet für den Rest des Jahres eine verhaltenere Entwicklung.
Dieser Inhalt enthält KI-generierte Elemente.