


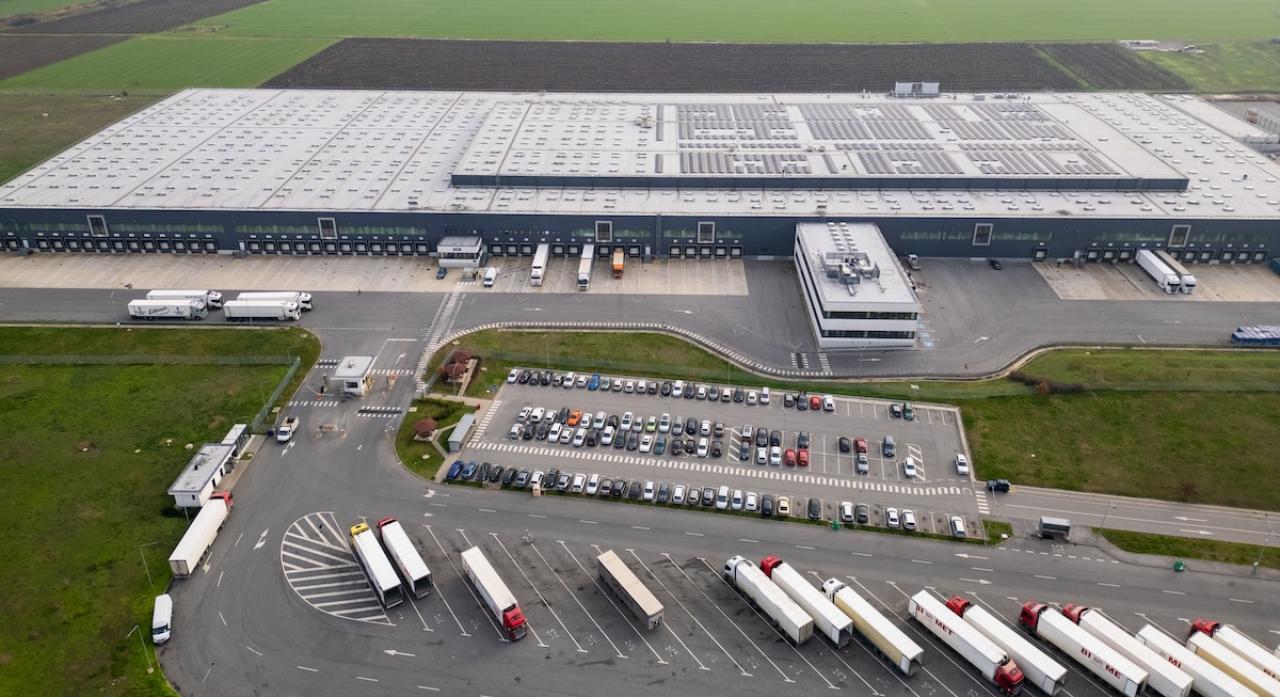
Zwei aktuelle Marktberichte, zwei Märkte, ein gemeinsamer Befund: Der Logistikimmobilienmarkt befindet sich in einer Übergangsphase. Für Wien und Umland hat OTTO Immobilien die Halbjahreszahlen vorgelegt (Datenquelle: OTTO Immobilien, VRF), für Deutschland bulwien gesa die Kurzstudie „Logistik und Immobilien 2026". Die Parallelen sind auffällig. Die Unterschiede aber auch.
Die Bagger stehen still
Am deutlichsten ähneln sich die beiden Märkte beim Neubau. In Deutschland wurden 2025 rund 4,5 Millionen m² Logistikfläche fertiggestellt, im ersten Halbjahr 2026 waren es rund 1,84 Millionen m². Für das Gesamtjahr zeichnet sich laut bulwien gesa ein erneuter Rückgang ab. In Wien fällt der Einbruch drastischer aus: Nach 244.400 m² im Vorjahr sinkt das Fertigstellungsvolumen 2026 auf knapp 72.000 m². Minus 71 Prozent.
Auch die Gründe sind dieselben. In Deutschland werden Projekte gestreckt und selektiver gestartet, Finanzierung und Vorvermietung entscheiden. In Wien rechnet OTTO für 2027 zwar wieder mit rund 244.000 m², allerdings sind davon mit Stand Oktober 2026 erst rund ein Fünftel vorvermietet oder eigengenutzt. Weitere Verschiebungen sind daher wahrscheinlich. Ohne Mieter kein Spatenstich – das gilt hier wie dort.
Nachfrage zieht an
In Wien wurden im ersten Halbjahr 103.971 m² umgesetzt, um 212 Prozent mehr als im ersten Halbjahr 2025. OTTO hat die Prognose für 2026 deshalb auf rund 140.000 m² angehoben. Allerdings machen die vier größten Abschlüsse bereits mehr als die Hälfte des Umsatzes aus, zwei davon sind Eigennutzer. Die Statistik ist also nicht ganz so breit getragen, wie das Plus vermuten lässt.
In Deutschland ist das Bild ebenfalls regional gespalten. Düsseldorf kam im ersten Halbjahr auf rund 268.000 m² und hat damit schon nach sechs Monaten das Volumen des gesamten Vorjahres übertroffen. Es folgen Hamburg (rund 233.000 m²) und Köln (rund 182.000 m²). Einen flächendeckenden Aufschwung sieht bulwien gesa aber noch nicht.
Hier zeigt sich auch der Größenunterschied: Düsseldorf allein hat im ersten Halbjahr mehr als zweieinhalbmal so viel Fläche umgesetzt wie der gesamte Großraum Wien.
Ein Euro Abstand
Bei den Spitzenmieten liegen die Märkte gar nicht so weit auseinander. In den deutschen A-Standorten einschließlich Rhein-Ruhr beträgt die gemittelte Spitzenmiete rund 8,90 Euro/m² und hat sich auf hohem Niveau stabilisiert. In Wien ist sie leicht auf 7,90 Euro/m²/Monat gestiegen, erzielt in den Submärkten Wien Süd, Wien West und Wien Umland Süd. Außerhalb davon wird es deutlich günstiger, in St. Pölten oder Eisenstadt bewegen sich die Neubaumieten laut OTTO zwischen 5 und 6 Euro.
Für Deutschland nennt bulwien gesa zudem die Spitzenrendite, die von 4,6 Prozent im Jahr 2025 auf 4,7 Prozent im ersten Halbjahr 2026 gestiegen ist. Für Wien enthält der OTTO-Bericht keine Renditezahlen.
Wer sucht
Der größte Unterschied liegt bei den NutzerInnen. In Deutschland gewinnen neue Gruppen an Bedeutung: der Defence-Sektor, der neben Logistik- auch Produktions- und technisch spezialisierte Flächen braucht, und asiatische Unternehmen wie Goodcang Logistics, JD Logistics und SK Express.
In Wien ist die Nachfrage kleinteiliger und anders gelagert. „Die stärkste Nachfrage kommt derzeit aus den Bereichen 3PL, Pharma und Freizeit”, sagt Alexandra Fischer, Teamleiterin Industrie und Logistik bei OTTO Immobilien. 3PL steht für externe Logistikdienstleister. Fischer sieht einen klaren Trend zur Kleinteiligkeit, die Anforderungen seien „vielfältig und stark nutzerspezifisch”. Viele Neuvermietungen gehen auf Relocations und Standortoptimierungen zurück. Anders gesagt: Es wird umgezogen, nicht unbedingt gewachsen. Dazu kommt ein Graubereich, wie Fischer feststellt: „Der tatsächliche Leerstand lässt sich nur schwer abbilden, da ein nicht unbeträchtlicher Anteil der Flächen als Sublease auf den Markt kommt.” Sublease bedeutet, dass bestehende MieterInnen Flächen untervermieten.
Was bleibt
Beide Märkte bauen weniger, machen den Neubau von der Vorvermietung abhängig und erleben eine regional sehr unterschiedliche Belebung. Deutschland spielt in einer anderen Liga, mit höheren Mieten und neuen, internationalen Nachfragegruppen. Wien lebt von einer bunten Mischung kleinerer NutzerInnen. Ob aus der Belebung ein echter Aufschwung wird, muss sich in beiden Märkten erst zeigen.
Dieser Inhalt enthält KI-generierte Elemente.