


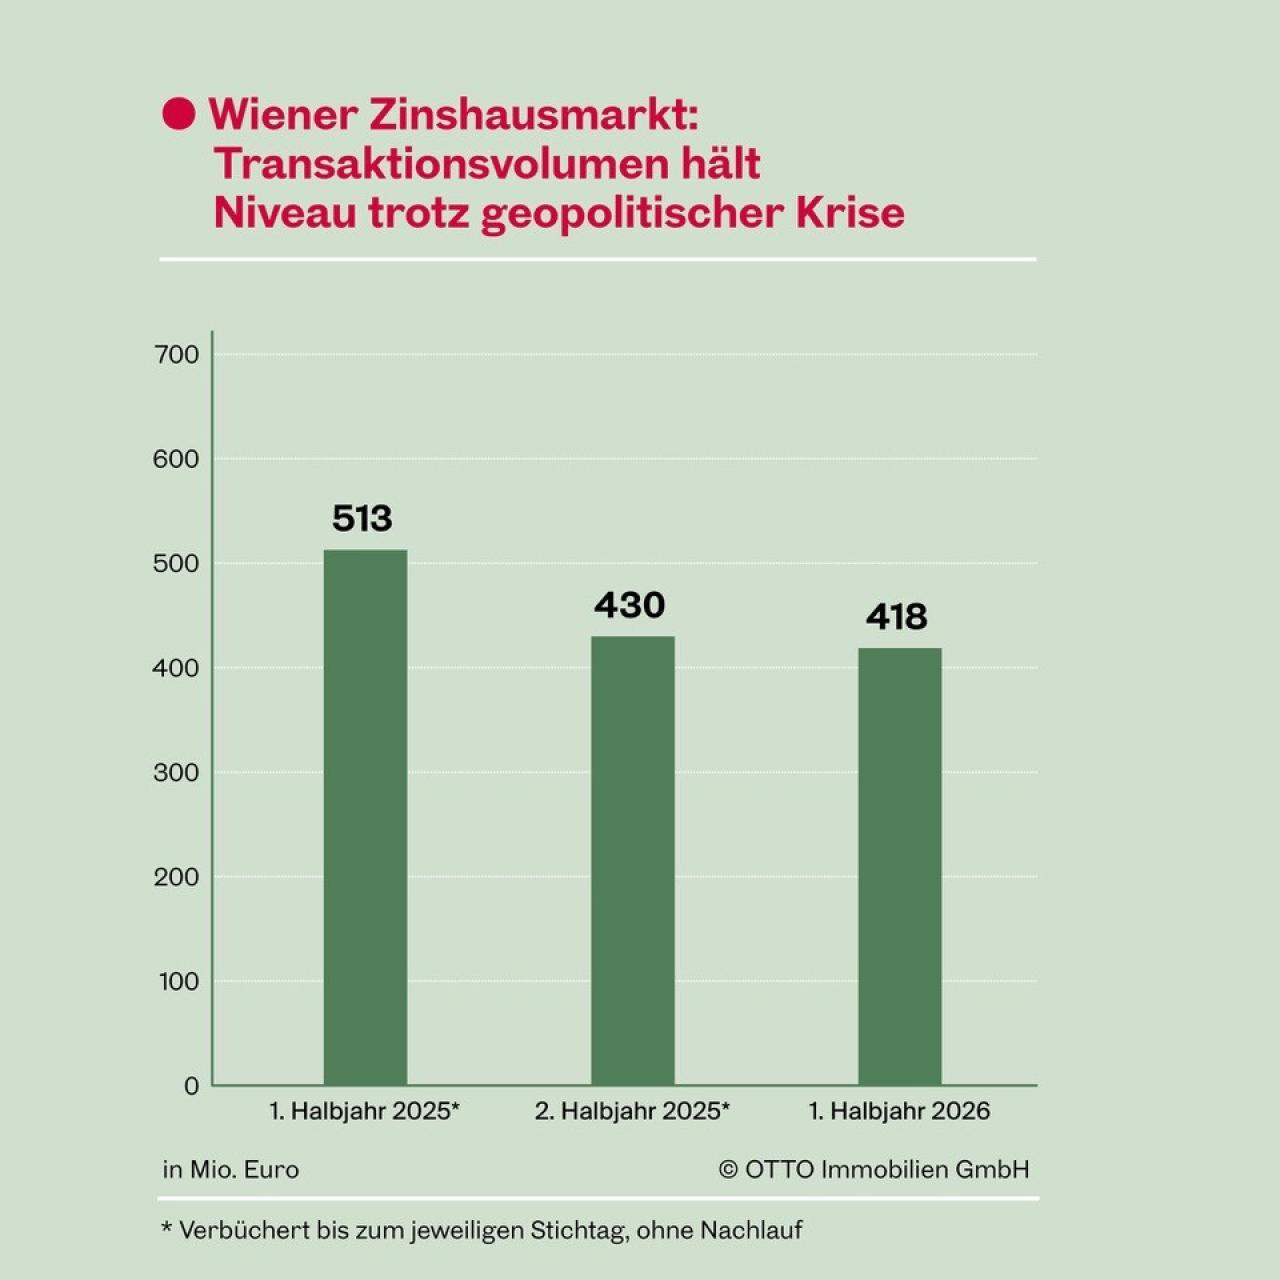
Der Wiener Zinshausmarkt hat sich im ersten Halbjahr 2026 in einem verschlechterten Marktumfeld als robust erwiesen. Mit rund EUR 418 Mio. lag das Transaktionsvolumen um nur 3 % unter dem zweiten Halbjahr 2025 und damit weiterhin klar über den Werten der ersten Halbjahre 2023 und 2024. Gegenüber dem starken ersten Halbjahr 2025 (rund EUR 513 Mio.) beträgt der Rückgang 18 %. Der durchschnittliche Quadratmeterpreis blieb mit EUR 3.269 stabil. Das zeigt der aktuelle Zinshaus-Marktbericht von OTTO Immobilien.
„Wir haben ein Halbjahr mit einem langen, tiefen geopolitischen Einschnitt hinter uns, der neben steigenden Energie- und Logistikpreisen auch steigende Zinsen, hohe Inflation und einen neuen Mietrechtsrahmen gesehen hat. Das ist für jede Anlageklasse eine Belastungsprobe. Der Zinshausmarkt hat sie bestanden, mit robustem Volumen und stabilen Durchschnittspreisen“, sagt Eugen Otto, Geschäftsführer von OTTO Immobilien.
Transaktionsvolumen nahezu unverändert gegenüber dem 2. Halbjahr 2025
Mit Stand August 2026 wurden im ersten Halbjahr 2026 – Asset Deals und Share Deals berücksichtigt – rund EUR 418 Mio. umgesetzt (H1 2025: rund EUR 513 Mio., -18 %). Maßgeblich für den Rückgang gegenüber dem Vorjahreszeitraum ist eine deutliche Abnahme der Share Deals, die auf veränderte rechtliche Rahmenbedingungen zurückgeht. Im sequenziellen Vergleich fällt das Bild deutlich stabiler aus: Gegenüber dem zweiten Halbjahr 2025 mit rund EUR 430 Mio. Transaktionsvolumen beträgt der Rückgang lediglich 3 %. Die Anzahl der Transaktionen lag bei 106 Abschlüssen (H1 2025: 151).
Auf Bezirksebene zeigt sich ein differenziertes Bild: In neun der 23 Wiener Gemeindebezirke stieg das Transaktionsvolumen, in drei davon um mehr als 100 % (4., 6. und 23. Bezirk). Die größten absoluten Zuwächse verzeichneten der 6. Bezirk (+EUR 42 Mio.) und der 4. Bezirk (+EUR 20 Mio.). Von Rückgängen am stärksten betroffen waren der 9. Bezirk (-EUR 48 Mio.), der 12. Bezirk (-EUR 26 Mio.) und der 16. Bezirk (-EUR 25 Mio.). Im 11., 13. und 22. Bezirk wurde im ersten Halbjahr 2026 keine Transaktion erfasst.
Deutlich wird vor allem die Verlagerung in die Innenbezirke: Während die Transaktionszahl innerhalb des Gürtels nur um 8 % zurückging, betrug der Rückgang in den Außenbezirken 41 %. Der Anteil der inneren Bezirke am Transaktionsvolumen stieg von 54,5 % auf 67,3 %, jener an der Transaktionsanzahl von 33,1 % auf 43,4 %. „Zwei Drittel des Volumens werden heute innerhalb des Gürtels umgesetzt – Kapital konzentriert sich auf Lagen und Objekte mit Qualität und klarer Perspektive“, sagt Philipp Maisel, Leiter Investment bei OTTO Immobilien. „Gleichzeitig gewinnen Full-Equity-Käufer, die ohne Bankfinanzierung agieren, deutlich an Gewicht. Sie sind derzeit die verlässlichste und aktivste Käufergruppe am Markt.“
Auf der Käuferseite dominierten Unternehmen mit 85 % des Transaktionsvolumens noch deutlicher als zuvor (H1 2025: 72 %, +13 Prozentpunkte), auf der Verkäuferseite blieb ihr Anteil mit 62 % stabil (H1 2025: 60 %). Auf Privatpersonen entfielen als Käufer:innen 10 % (H1 2025: 19 %, -9 Prozentpunkte) und als Verkäufer:innen 37 % (H1 2025: 29 %, +8 Prozentpunkte).
Preisentwicklung: Punktuelle Rückgänge, steigende Renditen
Die Einstiegspreise blieben im überwiegenden Teil der Bezirke stabil. Nur in sechs der 23 Gemeindebezirke kam es zu Rückgängen (im 4., 6., 10., 14., 15. und 16. Bezirk). Die niedrigsten Einstiegspreise finden sich weiterhin außerhalb des Gürtels: Einfache Gründerzeit-Zinshäuser in durchschnittlichem Zustand werden ab EUR 1.426 pro Quadratmeter gehandelt (Frühjahr 2026: EUR 1.540).
Bei den Maximalpreisen blieb das Niveau in 20 der 23 Bezirke unverändert. Anstiege gab es im 3. Bezirk (+3,6 %) und im 18. Bezirk (+2,2 %). Im 1. Bezirk wurden die Maximalpreise nach mehreren Transaktionen um 6,0 % auf EUR 9.920 pro Quadratmeter korrigiert (Frühjahr 2026: EUR 10.557). Der Durchschnittspreis in gesamt Wien blieb mit EUR 3.269 pro Quadratmeter stabil. „Die Preiskorrekturen sind punktuell und betreffen vor allem Objekte mit einem hohen Anteil an unbefristeten Mietverträgen,“ kommentiert Philipp Maisel die Entwicklung.
Bei den Renditen zeigt sich eine leichte Aufwärtsbewegung. Am stärksten stiegen die Maximalrenditen in jenen Bezirken, in denen die Einstiegspreise nachgegeben haben: im 4. Bezirk (+0,35 Prozentpunkte), im 6. Bezirk (+0,26 Prozentpunkte), im 14. Bezirk (+0,24 Prozentpunkte) und im 10. Bezirk (+0,19 Prozentpunkte).
Die Mindestrenditen entwickelten sich stabil und veränderten sich mehrheitlich um weniger als 0,1 Prozentpunkte. Die Durchschnittsrendite für den Gesamtmarkt liegt aktuell bei 3,20 % (Frühjahr 2026: 3,15 %), die Spitzenrendite für das beste Objekt in der besten Lage – die Mindestrendite im 1. Bezirk – bei 1,53 % (Frühjahr 2026: 1,38 %).
Bestand: Struktureller Rückgang setzt sich fort
Der Bestand an Wiener Gründerzeit-Zinshäusern nimmt weiter ab. Mit Stichtag 12. August 2026 erfasst OTTO Immobilien noch 13.216 Objekte (Herbst 2009: 15.528). Das entspricht einem Minus von 2.312 Objekten bzw. rund 14,9 % seit Beginn der Erhebungen. Hauptursache bleibt die Begründung von Wohnungseigentum, hinzu kommen Nutzungsänderungen wie die Umwandlung in Hotels. Abrisse sind selten und unterstreichen die hohe bauliche Qualität und Adaptierbarkeit des gründerzeitlichen Bestands.
Ausblick: Erholung verschiebt sich, Fundament bleibt intakt
Die Verzögerung der Erholung hat ihre Ursache außerhalb des Immobilienmarkts: Der seit Februar 2026 andauernde Iran-Krieg hat über steigende Energiepreise die Inflation angeheizt und die Notenbanken zu einer strafferen Zinspolitik veranlasst. Zusätzlich dämpft die zu Jahresbeginn 2026 in Kraft getretene Mietrechtsreform mit beschränkenden Vorschriften die Ertragsaussichten bei Bestandsobjekten. Trotz spürbar höheren Finanzierungskosten, die sich auf die Investitionsbereitschaft am gesamten Immobilienmarkt auswirken, und des regulatorischen Gegenwinds zeigt sich der Zinshausmarkt davon vergleichsweise wenig beeindruckt.
Nachfragestark bleiben Zinshäuser mit hohem Leerstand oder befristet vermieteten Einheiten, die einen kurzfristigen Einzelabverkauf von Wohnungen ermöglichen. Gestützt wird diese Strategie von der anhaltend geringen Neuflächenproduktion in Wien, die die Nachfrage von Eigentumswohnungssuchenden mangels Alternativen auf den Gründerzeitbestand lenkt.
Für das zweite Halbjahr 2026 erwartet OTTO Immobilien eine weitere Konzentration der Nachfrage auf die inneren Bezirke sowie eine wachsende Rolle von Käufer:innen, die ganz ohne Bankfinanzierung auskommen. Verkaufsseitig rücken vor allem Zinshäuser in den Fokus, die seit Jahrzehnten in Privat- bzw. Familienbesitz sind.
Eugen Otto schließt: „Der Zinshausmarkt hat in diesem Halbjahr gezeigt, dass er externe Schocks besser verkraftet als andere Segmente. Das Fundament ist intakt – knappes Angebot, stabile Nachfrage nach Wohnraum im Gründerzeitbestand, solide Renditen. Wie schnell es wieder aufwärtsgeht, hängt maßgeblich von den geopolitischen Rahmenbedingungen und den Gegebenheiten der Finanzierungslandschaft. Eine signifikante Erholung lässt also noch etwas auf sich warten.“
Ausführliche Informationen und Übersichten für jeden Wiener Bezirk im Zinshaus-Marktbericht von OTTO Immobilien: https://epaper.otto.at/link/709734/