


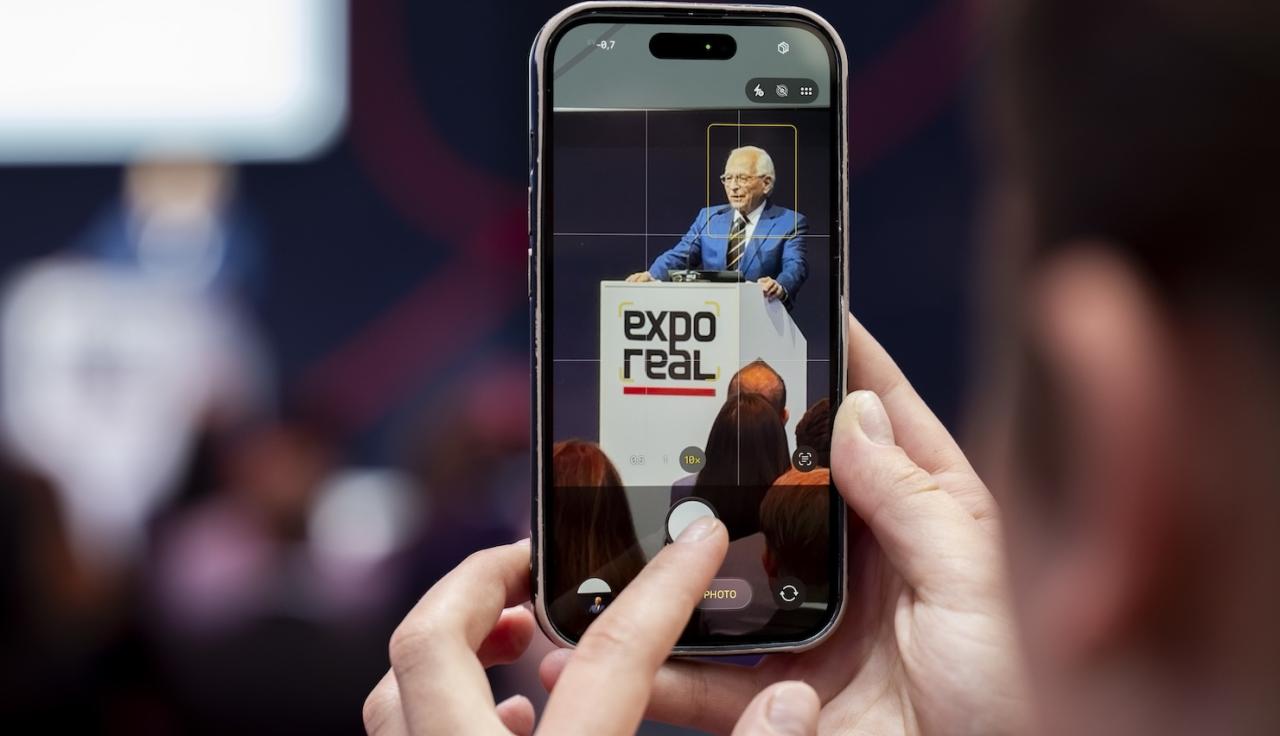
Die EXPO Real, die größte europäische Immobilienmesse, wurde heuer von der Fachwelt mit besonderer Spannung erwartet. Die bereits seit längerem sehr schwierige weltpolitische Lage wurde durch den im Februar eskalierten Konflikt im Nahen Osten und die zunehmenden Handels- und Zollkonflikte zwischen den USA und dem Rest der Welt noch komplexer. Andererseits gibt es in Europa immer klarere Anzeichen einer Konjunkturerholung, selbst im krisengeschüttelten Deutschland. In dieser komplexen Gemengelage ist es auch für Expert:innen schwer einschätzbar, ob aktuell die Bullen oder die Bären das Sagen haben.
Das Stimmungsbild unter den zehntausenden Fachbesucher:innen zeigt nun, dass es kurzfristig wohl eher die Bären sind, auch wenn die mittelfristigen Perspektiven eher positiv sind. „Heuer ist die Stimmung auf der Messe eindeutig geprägt durch die begonnene Straffung der Zinspolitik der EZB und vor allem den über den Sommer mit ca. 60 Basispunkten massiven Anstieg des langfristigen Zinsniveaus. Diese Entwicklung schwingt in den Gesprächen mit Investor:innen und Entwickler:innen mit", erklärt Michael Ehlmaier, Geschäftsführender Gesellschafter der EHL Immobilien Gruppe.
Mittlerweile ist es Konsens, dass die Rahmenbedingungen noch einige Zeit herausfordernd bleiben werden. Die positiven Signale wie insbesondere die nach oben revidierten Konjunkturprognosen in den großen europäischen Volkswirtschaften finden derzeit wenig Beachtung. Persönlich halte ich das für einen Fehler, der dazu führt, dass die Märkte derzeit unter ihrem Wert geschlagen werden. Hier baut sich ein Aufholpotenzial auf, das langfristig agierenden Investoren gute Chancen bietet."
Investment: Fokus auf Wohnen und Spezialimmobilien
Franz Pöltl, Geschäftsführender Gesellschafter der EHL Investment Consulting ergänzt „Über den Sommer sind die Preise unter Druck geraten. Der Markt reagiert auf den Zinsanstieg mit einer Anpassung des Preisniveaus. Ausmaß und Dauer dieser Entwicklung hängen davon ab, wie sich die geopolitischen Konflikte entwickeln und Energiepreise und Zinsen darauf reagieren."
Die Situation ist je nach Teilmarkt sehr unterschiedlich. Das zeigt sich auch beim Interesse internationaler Investoren an Engagements in Österreich. Bei Büroimmobilien sei die Nachfrage verhalten, so Pöltl, zumal kaum neue Flächen entstünden. Im Segment Einzelhandel finden Transaktionen in den Bereichen Fachmarktzentren und High-Street-Objekte in Bestlagen statt. „Eindeutig am größten ist das Interesse – vor allem seitens deutscher Investor:innen – an Wohnimmobilien, auch wenn zumeist noch die Preisvorstellungen von Käufer:innen und Verkäufer:innen etwas auseinanderliegen. Außereuropäische Käufer:innen sind nur vereinzelt zu verzeichnen und suchen primär hochprofitable, opportunistische Investments."
Großes Augenmerk von Investor:innen und Entwickler:innen bekommt bei der Expo Real der rasant wachsende Markt für Rechenzentren, berichtet Pöltl: „Um für die äußerst dynamische Entwicklung von KI ausreichend Ressourcen bereitzustellen und um zu verhindern, dass Europa von dieser Entwicklung von den USA und China abgehängt wird, sind auch in Österreich derzeit einige vielversprechende Rechenzentrumsprojekte in Entwicklung.“
Qualität wird zum entscheidenden Faktor
Der europäische Büroimmobilienmarkt zeigt sich im Herbst 2026 weiterhin herausfordernd. Wirtschaftliche Unsicherheiten und längere Entscheidungsprozesse bremsen die Nachfrage, daher lag die Vermietungsleistung in den wichtigsten europäischen Büromärkten im ersten Halbjahr 2026 unter dem Vorjahresniveau. Insbesondere die Zahl großflächiger Abschlüsse ist im Vergleich zu de Vorjahren spürbar zurückgegangen.
Gleichzeitig bleibt der Bedarf an hochwertigen Büroflächen stabil und die Anforderungen an Lage, Qualität, Nachhaltigkeit und Aufenthaltsqualität steigen sogar weiter. Das führt zu stark unterschiedlichen Entwicklungen bei modernen, zentral gelegenen Büroflächen und älteren Bestandsobjekten. Während die Gesamtleerstände in vielen europäischen Städten unverändert auf erhöhtem Niveau liegen, ist das Angebot an hochwertigen Flächen in zentralen Lagen teilweise eng begrenzt. Sinkende Fertigstellungsvolumina verschärfen diese Entwicklung zusätzlich und die zunehmende Angebotsknappheit im Qualitätssegment führt dazu, dass die Spitzenmieten izahlreichen europäischen Metropolen weiterhin leicht steigen.
Damit setzt sich der „Flight to Quality“ fort. „Der Trend zu mehr Qualität hält – offenbar weitgehend unabhängig von der konjunkturellen Entwicklung – unverändert an. Unternehmen reduzieren teilweise ihre Gesamtfläche, sind jedoch gleichzeitig bereit, für moderne, gut angebundene und ESG-konforme Büros höhere Quadratmetermieten zu bezahlen“, erklärt Stefan Wernhart, Geschäftsführer der EHL Gewerbeimmobilien.
Retail: Comeback der guten Mitte
Nach mehreren Jahren, in denen bei Neuvermietungen an Einzelhändler einerseits die Diskonter und andererseits, am anderen Ende der Preisskala, die Luxusbranchen dominiert haben, zeichnet sich ein etwas überraschender Wandel ab: Die zuletzt sehr defensiv agierenden Marken im mittleren Preissegment scheinen ihre Schwächephase überwunden zu haben und fragen wieder deutlich mehr Flächen nach. „Ein Comeback der guten Mitte“, konstatiert EHL-Retailspezialist Mario Schwaiger. „Im Luxussegment scheint hingegen eine gewisse Sättigung eingetreten zu sein. Bei den Diskontern zeichnet sich nach dem rasanten Wachstum der Vorjahre nun eher eine Korrektur ab, in deren Zug auch wieder viele Filialnetze etwas ausgedünnt werden.“
Der internationale Trend bestätigt damit eine Entwicklung, die in Österreich schon das ganze Jahr über zu beobachten sei, so Schwaiger: „Vor allem für die Mariahilfer Straße gibt es wieder zahlreiche Anfragen. Diese kommen zum größten Teil aus dem Bereich der soliden Mittelklasse – kein Luxus, aber auch alles andere als Billigläden.“ Vor allem internationale Ketten dominieren, während lokale Einzelhändler tendenziell weiter an Boden verlieren. „Diese Tendenz ist in fast allen großen europäischen Märkten zu erkennen und sie ist für die Einkaufsstraßen eigentlich eine gute Nachricht: Zu viel Diskont würde auf Dauer das Image und damit die Attraktivität für Konsument:innen beschädigen, und das Luxussegment bringt nicht die erforderliche Frequenz.“
Insgesamt zieht Schwaiger ein vorsichtig optimistisches Fazit: „Einzelhändler müssen generell weiter ihre Standortstruktur optimieren, um konkurrenzfähig zu bleiben. Die Onlinekonkurrenz verkleinert den Umsatzkuchen, und die Entwicklung hybrider Konzepte wie ‚Click & Collect‘ und andere reduziert den Flächenbedarf und erfordert auch einiges an Investitionen (sowohl von Mieter:innen als auch von Vermieter:innen). Die Probleme im Einzelhandelssegment sind nicht schlimmer, vielleicht sogar ein bisschen kleiner geworden“, so Schwaiger, „für gänzliche Entwarnung ist es aber noch zu früh.“
Wohnen: Geringe Neubautätigkeit stärkt Nachfrage nach Bestandsobjekten
Die schwierigen Rahmenbedingungen für den Wohnungsneubau führen in vielen europäischen Märkten, insbesondere auch in Österreich und Deutschland, zu einem deutlichen Rückgang der Neubautätigkeit. Gleichzeitig bleibt die Nachfrage nach Wohnraum, vor allem in wachsenden Städten, auf einem hohen Niveau. In einigen Lagen führt das zunehmend knappe Neubauangebot dazu, dass Wohnungssuchende verstärkt auf Bestandsobjekte ausweichen. In der Folge sinken die Leerstandsquoten und der Druck auf das vorhandene Wohnungsangebot nimmt weiter zu. Davon profitieren zunehmend auch Objekte aus Bauperioden, die noch vor wenigen Jahren weniger stark nachgefragt waren, etwa Gebäude aus den Sechziger- und Siebzigerjahren.
Diese Entwicklung zeigt sich mittlerweile auch bei den Preisen: „Die Preisunterschiede zwischen Neubau und Bestand haben sich in den vergangenen Jahren zunächst vergrößert. Nun zeichnet sich jedoch eine Trendwende ab und die Preisschere beginnt sich wieder zu schließen. Besonders deutlich sehen wir diese Entwicklung am Mietmarkt. Aufgrund des knappen Angebots sind Wohnungssuchende zunehmend bereit, auch bei älteren Objekten höhere Mieten zu akzeptieren, sofern Lage, Grundriss und Ausstattungsqualität überzeugen. In Österreich betrifft das insbesondere Bestandswohnungen, die mietrechtlich dem Neubausegment zuzuordnen sind“, erklärt Karina Schunker, Geschäftsführerin der EHL Wohnen.
„Auch bei Eigentumswohnungen beobachten wir eine stärkere Nachfrage nach Bestandsobjekten, die sich mittlerweile auch in den Transaktionszahlen widerspiegelt. Bei diesen Immobilien spielt der technische und energetische Zustand des Gebäudes eine wesentliche Rolle. Käufer:innen achten heute sehr genau darauf, welches Heizsystem vorhanden ist, wie energieeffizient das Gebäude ist und welche größeren Investitionen in den kommenden Jahren zu erwarten sind. Diese Faktoren fließen zunehmend in die Kaufentscheidung und Preisfindung ein. Daher bleibt der Preisabstand zwischen neu errichteten Wohnungen und Bestandswohnungen im Eigentumssegment in der Regel größer als am Mietmarkt.“